Již delší dobu existují konkrétní plány, které by mohly připravit značnou část obyvatel EU o jejich majetek. Způsob provedení těchto opatření popisuje David Rogers Webb ve své knize „Velké vyvlastnění.” Publikace poskytuje znepokojivý pohled do zákulisí globálního finančního systému. Tentokrát může být zasažen prakticky každý.
Velké vyvlastnění
Bývalý manažer hedgeového fondu David Rogers Webb varuje, že může nastat „velké vyvlastnění“: všechny finanční a bankovní vklady, ba dokonce i soukromý osobní majetek, mohou být převedeny do správy centrálních bank. Legislativní i praktická příprava na takový krok je podle něj již dokončena.
Od období Velké hospodářské krize až po současnost je možné sledovat, jak centrální banky postupně zaváděly skryté mechanismy pro zabavování zajištění. Evropská unie se již v roce 2004 připojila k tomuto konceptu, který původně vznikl ve Spojených státech. Potenciálně ohrožen může být kdokoli – bez ohledu na společenskou vrstvu či stát. Whistleblower varuje před možná největší akcí ovládnutí a podmanění v dějinách, pokud by tyto plány, byť jen částečně uspěly.
Webb popisuje na příkladu své vlastní rodiny, jak americká oligarchie v roce 1933, v době Velké deprese způsobené centrálními bankami, postupovala. V březnu 1933 byly všechny banky uzavřeny – eufemisticky označeno jako „bankovní prázdniny“. Občané ztratili přístup ke svým penězům. Banky Federálního rezervního systému zaslaly ministrovi financí seznam těch institucí, které směly obnovit činnost.
Lidé přišli za Roosevelta o své vklady
„Lidé, kteří měli uloženy prostředky v bankách, jež nesměly znovu otevřít, přišli o své vklady. Jejich dluhy však nebyly odepsány, nýbrž je převzaly banky vybrané Federálním rezervním systémem. Pokud tito lidé nebyli schopni své závazky splatit – což bylo pravděpodobné, protože ztratili své úspory – přišli o veškerý majetek financovaný na dluh, například o dům, automobil či podnik.“
Vyvlastnění šlo ještě dále. Na základě prezidentského nařízení č. 6102 prezidenta Roosevelta bylo občanům zabaveno jejich zlato. Důvodem přijetí zákona bylo údajné hromadění zlata v době ekonomické tísně, které mělo bránit hospodářskému růstu a prohlubovat depresi, jelikož měna USA byla podložena zlatem a podléhala zlatému standardu.“
Nařízení bylo vydáno na základě zákona „o obchodování s nepřítelem“ z roku 1917. Veškeré vlastnictví zlata bylo zakázáno a existující zásoby byly zabaveny: „Porušení zákazu držení zlata bylo trestáno až deseti lety odnětí svobody nebo pokutou do výše 10 000 amerických dolarů.“
Je až neuvěřitelné, že američtí občané přijali takto masivní převod svého bohatství prostřednictvím centrálních bank do rukou jejich soukromých vlastníků. Moderní forma vyvlastnění prostřednictvím cenných papírů.
Nebudete nic vlastnit
Webb dále vysvětluje, jak po splasknutí dotcomové bubliny došlo v dalších letech a zejména během krizí v letech 2007–2008 a od roku 2020 k masivnímu rozšiřování peněžní zásoby. Obchod s finančními deriváty nabyl extrémních rozměrů.
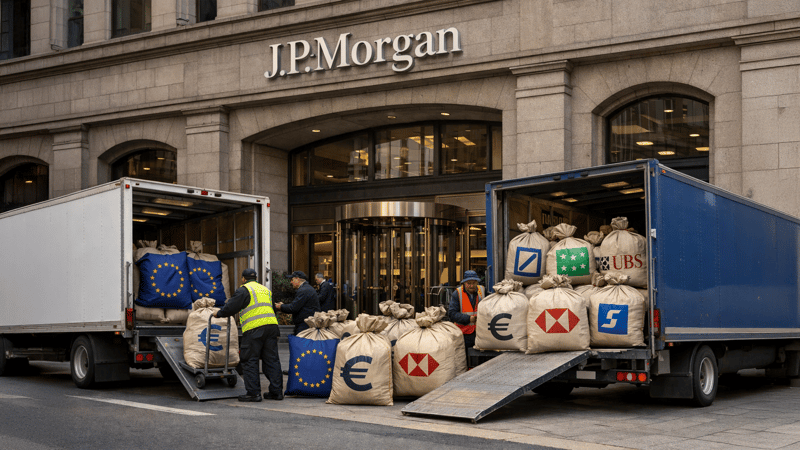
V roce 2011 činila celková světová tvorba hodnoty 74 bilionů dolarů, zatímco nominální hodnota derivátů držených pouze derivátovou divizí JPMorgan dosahovala 79 bilionů dolarů. Deriváty jsou v podstatě sázky na budoucí vývoj – například na cenu elektřiny v květnu 2025. Podle skutečného vývoje zúčastněný vydělá či prodělá. S deriváty se obchoduje v obrovských objemech na světových burzách.
Zajištění těchto v podstatě virtuálních obchodů, stojících mimo reálnou ekonomiku, probíhá prostřednictvím bankovních vkladů klientů – peněz i cenných papírů. Po roce 2000 byl na popud USA celosvětově upraven právní rámec tak, aby finanční instituce mohly derivátové obchody zajišťovat vklady svých klientů. EU tento rámec převzala již v roce 2004.
Cenné papíry jsou shromažďovány centrálními institucemi – Central Securities Depositories – a mohou být v souladu se zákonem přesunuty během několika sekund přes hranice, například k zajištění derivátů u JPMorgan. Tento proces zajišťují tzv. Central Clearing Counterparties.
Podstatné je, že držitelé derivátů jsou v případě krachu upřednostněni. Dojde-li k prasknutí obrovské finanční bubliny, běžní klienti přijdou o své peníze a o své cenné papíry. Centrální banky však převezmou dluhy uzavřených bank a tím mohou jejich dlužníky vyvlastnit. „Nebudete nic vlastnit…“ A pravděpodobně budete velmi rozzlobeni.
Co by následovalo?
Digitální měny centrálních bank (CBDC – Central Bank Digital Currency) se již intenzivně připravují. Americký vojenský think tank Atlantic Council provozuje CBDC Tracker, který uvádí: „134 zemí a měnových unií, představujících 98 % světového HDP, v současnosti zkoumá zavedení CBDC. V květnu 2020 jich bylo pouze 35. V současné době je 66 států ve fázi pokročilého zkoumání – ve vývoji, pilotní fázi nebo ve fázi zavádění.“
V případě uzavření všech bank by lidé, kteří by byli vyvlastněni, obdrželi finanční prostředky prostřednictvím účtu u centrální banky. Kdo bude chtít nakupovat potraviny, bude nucen tyto prostředky přijmout. Bankovní krize připravuje cestu pro digitální měnu centrálních bank. Evropská centrální banka vyhlašuje zakázky na vývoj digitálního eura a Evropský parlament vytváří příslušný právní rámec.
Situace ještě není zcela připravena, protože digitální měny centrálních bank nejsou zavedeny celosvětově. Již však existují clearingové instituce, které mají zajišťovat rozdělování peněz a cenných papírů v souladu s prioritami věřitelů. Běžní klienti bank mají být odškodněni prostřednictvím „pojištění vkladů“, které má v EU dosahovat pouze 1 % nominální hodnoty jejich vkladů. Distribuce těchto prostředků je již testována v rámci cvičení.
Těchto cvičení se účastní zástupci ministerstev financí USA, Spojeného království a příslušného generálního ředitelství Evropské komise, dále zástupci Federal Reserve, Bank of England, ECB a nově vytvořených clearingových institucí.