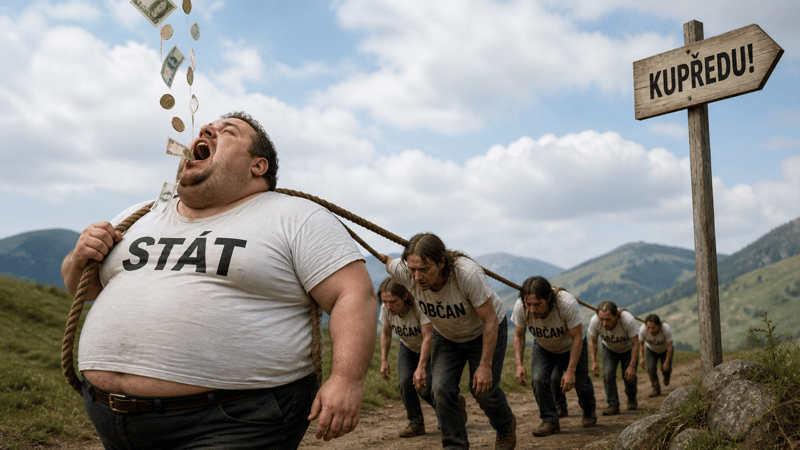
Zákonodárci v Charlestonu odhlasovali 3. května 1921 nenápadný zákon, daň 0,4 procenta z hrubých tržeb těžebních a energetických firem. Nepatrná položka v účetnictví. O dvanáct let později už budou Američané v některých státech nosit v kapsách hliníkové plíšky, aby mohli zaplatit daň i za každý jeden rohlík.
Když uhlí přestalo nést
Abychom rozuměli, proč Západní Virginie sáhla po dani z prodeje jako první, musíme se vrátit na konec první světové války. Spojené státy tehdy procházely ostrou hospodářskou krizí, které historikové dnes říkají „zapomenutá deprese” let 1920–1921. Průmyslová výroba se propadla o víc než třicet procent, nezaměstnanost vyletěla nad jedenáct procent a ceny surovin se poroučely k zemi. Pro Západní Virginii, jejíž rozpočet stál a padal s uhlím, šlo o ránu pod pás.
Stát potřeboval peníze. A rychle. Jenže nechtěl naštvat občany novou daní z příjmu – a zatížit přímo havíře nebo sedláka by bylo politicky sebevražedné. A tak vznikl elegantní nápad: vezmeme si svůj díl ze všeho, co se v Apalačských horách vytěží a prodá. Cílem nebudou lidé, ale firmy. Konkrétně ty, které těží uhlí, ropu, zemní plyn, dřevo nebo dodávají elektrickou energii. A sazba? Pouhé čtyři desetiny procenta. Kapka v moři. Přesně v té zdánlivé bezvýznamnosti byl ten trik.
Daň, kterou nikdo necítil
Politicky šlo o mistrovský tah. Občan u pumpy ani v krámku žádnou novou daň neviděl, neplatil a nestěžoval si. Zaplatil ji „někdo jiný” – těžařská společnost. Že se jí ten náklad nakonec stejně promítne do ceny uhlí, elektřiny, a nakonec do peněženek všech, do důvodové zprávy nikdo nepsal.
Vymáhání bylo navíc zpočátku tak zmatené, že daň několik let prakticky neexistovala. Postup se dolaďoval za pochodu, v roce 1925 dostal nový kabát pod jménem Business and Occupation Tax a v roce 1987 se proměnil v dnešní severance tax – těžební daň. Princip ale zůstal nezměněný: zdaňme něco, co se prodá, a předstírejme, že to nestojí spotřebitele ani halíř. Takovému kouzlu se v ekonomii říká rozpočtový klam – občan platí, ale újmu nevnímá, takže neprotestuje.
Mississippi přebírá štafetu
Skutečný požár přišel až s Velkou hospodářskou krizí. Státy se topily v dluzích, výnosy z daně z příjmů a z majetku se hroutily a daň z prodeje se najednou jevila jako záchranný kruh. Začátkem třicátých let zavedlo Mississippi první vskutku všeobecnou daň z prodeje – širokou, plošnou, na většinu zboží. Ostatní státy nelenily: v roce 1933 ji přijalo dalších jedenáct najednou, do roku 1940 už ji vybíralo přes třicet z nich.
Dnes se z daně z prodeje napájí 45 z 50 amerických států. To, co začalo jako nenápadný příplatek na uhlí v Apalačském pohoří, se v jedné generaci stalo páteří amerických veřejných financí. A nikdo si toho příliš nevšiml – přesně podle toho rozpočtového klamu, o kterém jsme mluvili před chvílí.
Mily, milky a hliníkové žetony
A teď ta perlička, kterou dlužím v úvodu. Když ve třicátých letech vznikla v jednotlivých státech daň ve výši dvou nebo tří procent, narazili obchodníci na technický problém. Co když si zákazník koupí rohlík za pět centů? Daň by činila desetinu nebo patnáctinu centu – jenže nejmenší existující mince byl penny, tedy celý jeden cent. Zaokrouhlovalo se nahoru, lidé reptali, že je obchodníci okrádají, a státy se chytly za hlavu.
Řešení bylo z dnešního pohledu k popukání: dvanáct států začalo razit vlastní pomocné platidlo v jednotkách zvaných mily – tedy desetiny centu. Žetony byly z hliníku, mosazi, lisovaného papíru, později i z barevného plastu. V Missouri jim přezdívali milky podle podobnosti s víčky od mléčných lahví. Mississippi, Washington, Kansas, Colorado, Utah – každý stát razil vlastní vzhled a v součtu jich putovaly stovky milionů.
Bylo to úplně nesmyslné. Stát vybíral daň tak nepatrnou, že na ni nestačilo zákonné platidlo, a tak si musel vyrobit platidlo vlastní. Většina států žetony zrušila během druhé světové války, Missouri se jich zbavovalo až do šedesátých let. Dnes putují do sběratelských vitrín – pomníčky chvíle, kdy zdanění opustilo zdravý rozum a začalo si žít vlastním životem.
A jak to bylo u nás?
Mladá Československá republika neměla v roce 1921 o moc lepší starosti. Ministr financí Alois Rašín prosazoval tvrdou úspornou politiku a daňový systém zděděný po Rakousku-Uhersku byl roztříštěný a zastaralý – na Slovensku platily úplně jiné předpisy než v Čechách. Mezi nepřímými daněmi se hned od začátku objevila i daň z obratu, československá obdoba toho, co Američané vynalézali na druhé straně oceánu.
Opravdová reforma přišla až v roce 1927 z dílny Karla Engliše, brněnského ekonoma a jednoho z nejosobitějších myslitelů své doby. Englišova daňová reforma daně sjednotila, zmodernizovala a ulevila větším podnikům. Ale daň z obratu v ní zůstala. A zůstala i po válce, po “reálném socialismu” (kde fungovala v bizarní podobě se sazbami od minus 291 do plus 88 procent) i po listopadovém převratu, než ji po rozdělení Československa v lednu 1993 nahradila moderní daň z přidané hodnoty (DPH) s odpočtem daně na vstupu. Princip se za století změnil málo – občan platí, neví kolik, a stát se na tom živí.
Proč to volný trh nemá rád
Volnotržní ekonomové nejsou naivní kritici, kteří by říkali „žádné daně”. Většina z nich naopak uznává, že spotřební daně jsou méně škodlivé než přímé zdanění příjmu – netrestají totiž bezprostředně práci ani úspory. Problém začíná až ve chvíli, kdy stát na spotřebních daních postaví své hospodaření a začne sazby tlačit vzhůru.
A tam jsou námitky vážné. Tou první je takzvaný kaskádový efekt. Klasická americká daň z prodeje se v každém článku dodavatelského řetězce nabaluje sama na sebe – výsledná cena pro spotřebitele tedy obsahuje daň z daně. DPH tento problém z velké části řeší odpočtem daně na vstupu, jenže za cenu obrovské administrativní zátěže. Studie ze státu Washington spočítala, že náklady na výběr daně z prodeje tvoří u malého prodejce přes 6 % vybrané daně, zatímco velké firmy zvládají totéž pod jedním procentem. Nerovná soutěž v té nejčistší podobě.
Druhým problémem je tlak na spojování firem do velkých řetězců. Když je každý mezičlánek zatížen daní, vyplatí se velkým firmám pohlcovat malé dodavatele a dělat všechno pod jednou střechou. Trh se konsoliduje uměle, ne podle skutečné výkonnosti, a malý živnostník to vždycky odnese.
A do třetice: spotřební daně jsou ze své podstaty regresivní. Nízkopříjmová domácnost utratí prakticky všechno, co vydělá – a tedy i prakticky ze všeho zaplatí daň. Bohatý člověk si větší část příjmu odloží či vloží do úspor – a daní jen menší kus. Dvacetiprocentní DPH tak dopadá na chudé výrazně tvrději než na bohaté.
Co by šlo dělat?
Zarytý libertarián řekne: zrušme daň z prodeje úplně. Realista odpoví: stát potřebuje peníze, ať chceme nebo ne. Mezi těmito krajnostmi leží praktický kompromis, který hájí ekonomové od Hayeka po Klause – kombinace více typů daní, ale s nízkými sazbami a bez výjimek.
Široký základ, nízká sazba, žádné osvobození pro „prospěšné” zboží. Když nejsou výjimky, není ani lobbing. Když je sazba nízká, nevyplatí se podvody. Stát vybere víc při menší zátěži pro každého. Lafferova křivka, kterou si pamatujeme ze školy, ale kterou v praxi politici hned zase zapomenou.
Co by řekl havíř z Welch
A teď zpátky do roku 1921. Kdyby horník z městečka Welch v Západní Virginii věděl, že se z nenápadné desetiny procenta stane sedmadvacetiprocentní DPH, kterou v Maďarsku platí jeho prapravnoučata za chleba, asi by se zasmál. A pak by se možná zeptal: „A vám to nepřijde divný?”
Nové daně se tváří povětšinou nevinně s až nepatrnými sazbami, mají však neblahý následek: zůstávají. A rostou. A je velmi obtížné se jich v budoucnu zbavit.